
50년 역사의 삼성에스원은 절대적 브랜드, 백만 고객, 51%의 시장 점유율을 자랑하는 업체입니다.

주: 2025년 3개사 매출 기준
15년 동안 코스피가 네배 오를 때, 에스원은 거꾸로 30% 하락했습니다.
아래는 주가를 2위 업체 SK쉴더스, 동종업 평균과 비교한 차트입니다.

주: Verisure, 에스원의 실적은 2025년 기준, 주가는 2026년 6월 19일 기준, SK Shieldus 출처: https://www.itbiznews.com/news/articleView.html?idxno=105776
삼성에스원의 연간 사업보고서에는 자사의 점유율 하락, 부진한 수익성, 주식 저평가에 대한 대책은 찾을 수 없습니다.
대신, CEO는 흑자가 났다고 자랑입니다.
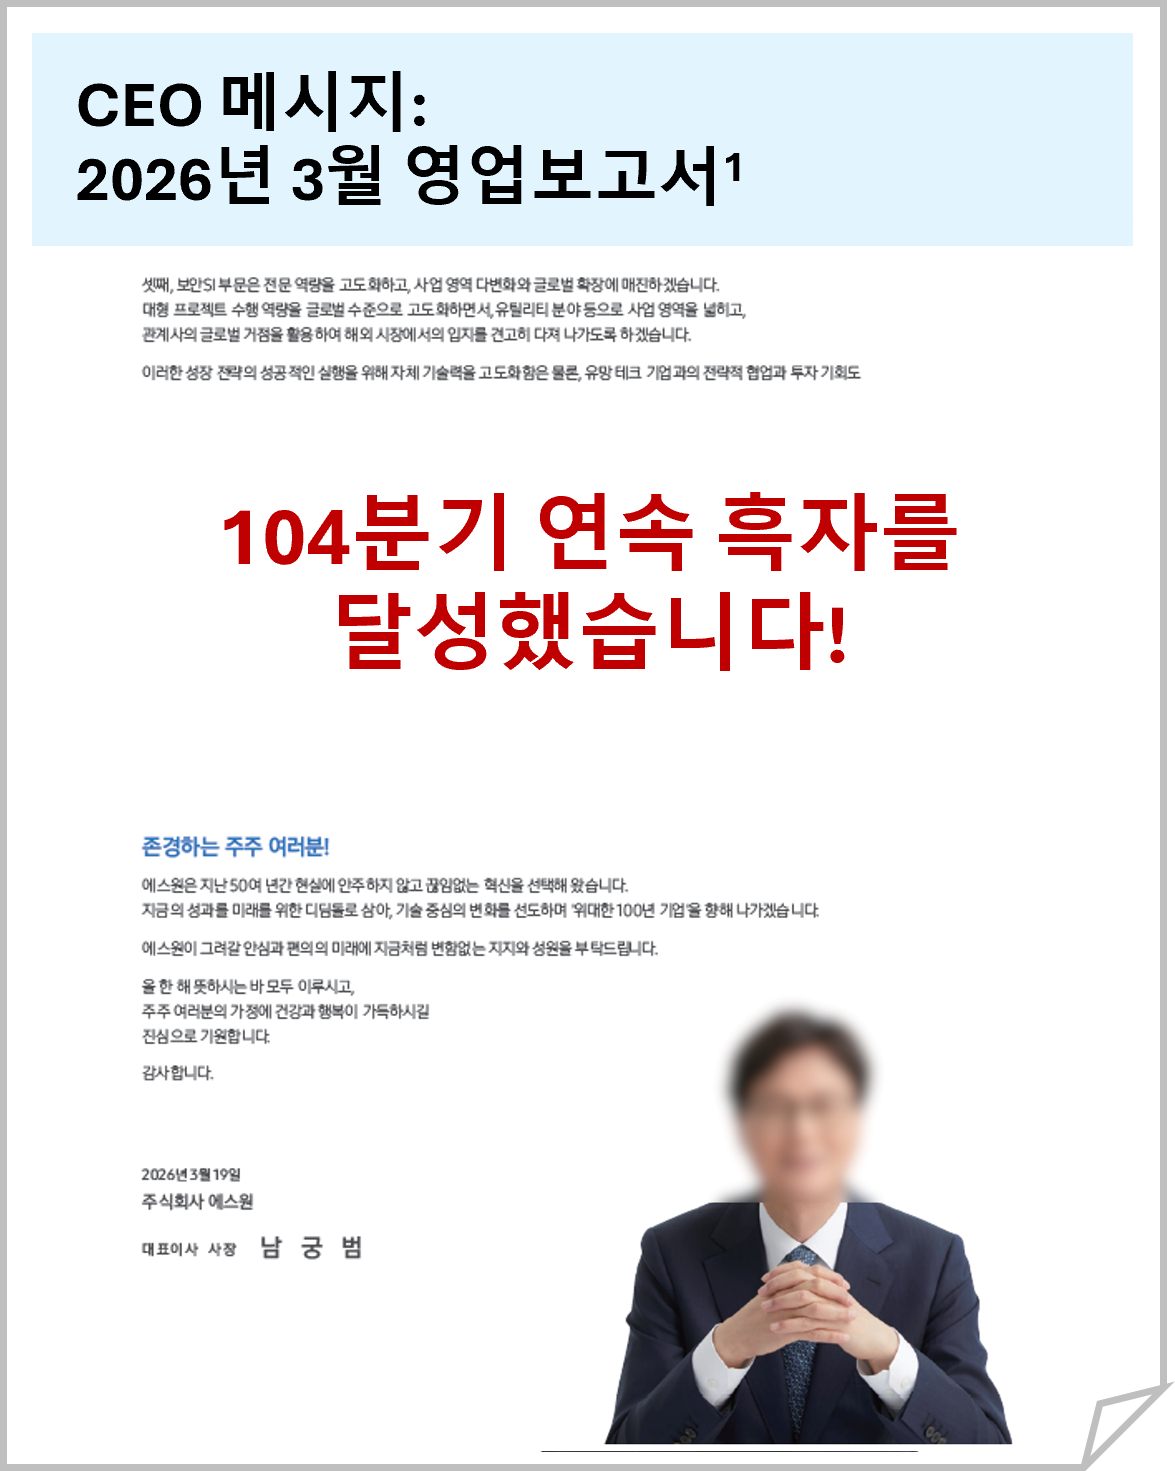
삼성전자에서 내려온 CEO들은 하나같이 보안업 문외한이었습니다. 이사회가 이들을 과연 제대로 검증했을까요?
이사회는 이렇게 뽑은 사장에게, 주가가 떨어질수록 돈을 더 주는, 세계에 전례 없는 기괴한 보상구조를 만들었습니다.

출처: 에스원 각 연도 사업보고서
미래핵심보안기술인 드론사업, 2040년까지 120조로 커진다는 실버케어 산업, 보안업의 대세 사이버보안 등, 사업기회는 무궁무진합니다.
EV/EBITDA가 2위 업체 SK쉴더스만큼만 되어도 주가는 15만원이 됩니다.
자본구조의 개선, 신사업 진출이 있다면 중장기적으로 50만원까지도 가능합니다.
물론, 제대로 된 이사회와 유능한 CEO가 있다는 전제 하입니다.

주 1: 2026년 6월 19일 기준
주 2: 동종업계 EV/EBITDA, 9페이지 참조
일정 가정에 기반한 FCP의 견해이며, 미래 주가에 대한 예측이나 보장이 아닙니다.
